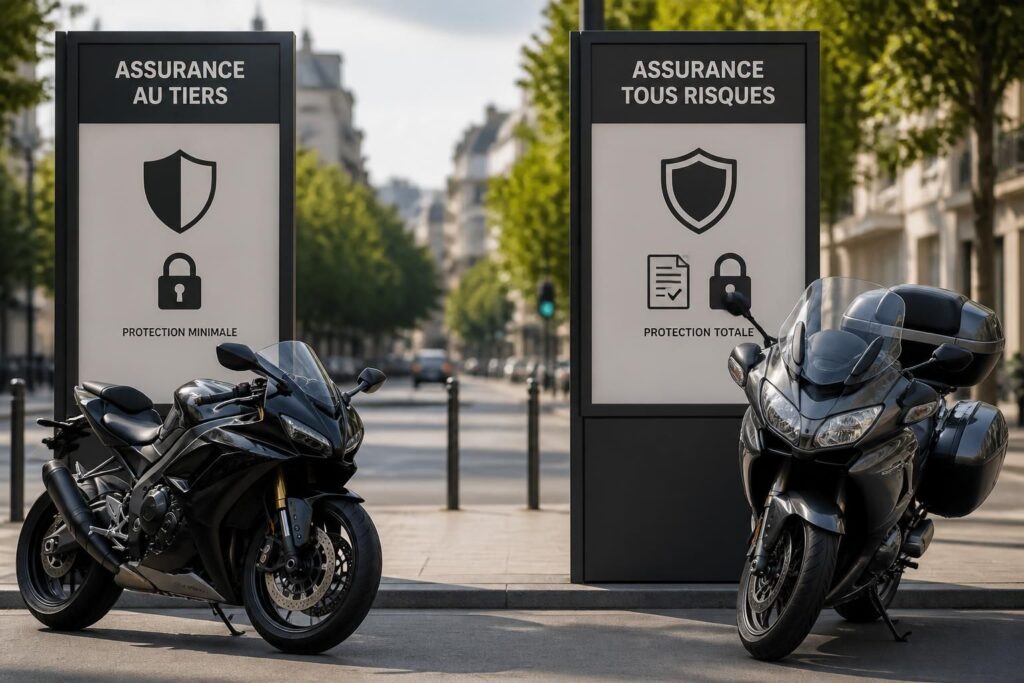
Entre une moto qui roule tous les jours et une machine qui ne sort que le dimanche, le choix de l’assurance n’a rien d’anodin. En 2026, l’arbitrage entre tiers et tous risques repose surtout sur trois critères simples : la valeur de la moto, votre usage et votre tolérance au risque. Une formule peut sembler économique sur le papier, mais coûter cher au premier sinistre.
L’article en bref
Le bon choix assurance dépend moins du tarif affiché que de la vraie exposition de votre moto. Entre garantie responsabilité civile minimale et couverture moto complète, l’écart se joue surtout sur l’indemnisation après accident, vol ou chute.
- Le tiers protège les autres, pas votre moto : couverture légale minimale, très économique
- Le tous risques absorbe mieux les gros pépins : dommages, vol, incendie, chute seul
- La valeur de la moto guide le bon arbitrage : plus elle baisse, moins le tous risques est pertinent
- Franchise, bonus-malus et usage changent la donne : le prix réel varie selon votre profil
En pratique, le bon contrat est celui qui protège votre budget au moment où la route tourne mal.
Pour visualiser la logique, imaginez deux motards. L’un roule en roadster récent pour aller travailler, l’autre conserve un vieux trail pour les balades du week-end. Le premier a tout intérêt à sécuriser son investissement, quand le second peut parfois se contenter d’une protection plus légère. C’est exactement là que se joue le débat entre assurance moto au tiers et formule tous risques.
La différence ne tient pas seulement au prix de départ. Elle concerne surtout ce qui se passe après l’accident : qui paie les réparations, que se passe-t-il en cas de vol, et combien reste à charge avec la franchise ? C’est souvent au moment du devis que tout paraît clair, puis au moment du sinistre que la réalité du contrat apparaît. Mieux vaut donc comparer les garanties, pas seulement la prime d’assurance.
Assurance moto au tiers ou tous risques : la différence qui change tout
Le tiers correspond à la base légale. Il repose sur la garantie responsabilité civile et indemnise les dommages causés aux autres : conducteur d’un autre véhicule, piéton, passager, biens matériels. En revanche, votre moto n’est pas réparée si vous êtes responsable, et vos propres blessures ne sont pas automatiquement prises en charge.
Le tous risques ajoute une vraie protection de votre machine. Cette formule couvre en général les dégâts subis par la moto, y compris en cas d’erreur de pilotage, de chute seul ou de vandalisme. Sur un deux-roues récent, c’est souvent la seule façon d’éviter une lourde perte financière après un accident.
Ce que couvre réellement chaque formule
Beaucoup de motards pensent qu’un contrat “au tiers” suffit tant que l’on roule prudemment. En réalité, la prudence ne change rien si un automobiliste vous coupe la route, si la moto chute à l’arrêt ou si elle disparaît du jour au lendemain. Sans garantie adaptée, la facture reste à votre charge.
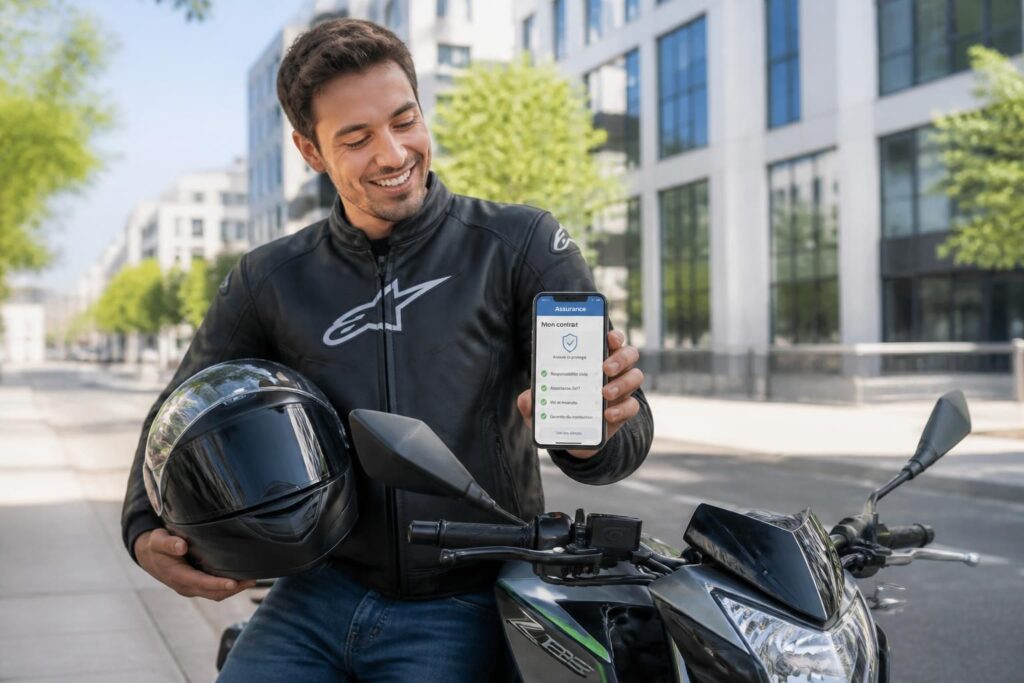
Le tous risques embarque souvent des protections complémentaires : vol, incendie, catastrophes naturelles, assistance, et parfois protection conducteur. Cette dernière mérite une vraie attention, car elle peut faire la différence quand les dommages corporels touchent le pilote lui-même. Pour creuser le détail des options, un détour par les garanties d’assurance moto aide à faire le tri.
| Critère | Assurance au tiers | Assurance tous risques |
|---|---|---|
| Responsabilité civile | Oui | Oui |
| Dommages à votre moto | Non | Oui, selon les garanties |
| Vol et incendie | Non, sauf extension | Souvent inclus |
| Accident responsable | Aucune indemnisation | Indemnisation après franchise |
| Protection du budget | Faible | Élevée |
La lecture est simple : le tiers protège les autres, le tous risques protège aussi votre patrimoine roulant. La vraie question devient alors : combien votre moto vaut-elle aujourd’hui, et combien supporteriez-vous de perdre demain ?
Quand le tiers reste un choix raisonnable
Le tiers peut parfaitement se défendre sur une moto ancienne, peu cotée ou utilisée rarement. Si la valeur de remplacement est faible, payer une couverture complète revient parfois à assurer un capital déjà limité. Dans ce cas, l’assurance sert surtout à respecter la loi, sans alourdir inutilement la facture annuelle.
Un exemple concret : une machine de plus de huit ans, estimée autour de 1 500 à 2 500 €, sort seulement pour quelques balades. Si elle subit un accident responsable, l’indemnisation d’un contrat tous risques ne compensera pas forcément le coût global des cotisations accumulées. Le calcul doit donc se faire à froid, pas sous l’effet de l’attachement sentimental.
Les profils pour lesquels le tiers peut suffire
- Moto de faible valeur : remplacement peu coûteux, intérêt limité d’une couverture élevée
- Usage occasionnel : exposition réduite, prime optimisée
- Budget très serré : priorité à la conformité légale
- Deux-roues secondaire : protection minimale parfois cohérente
Cette logique parle souvent aux jeunes conducteurs qui démarrent avec une moto A2 modeste. Pour choisir une première machine sans exploser les coûts, un guide comme bien débuter en moto A2 peut aider à penser le budget global, assurance comprise. Un bon départ, c’est aussi un contrat qui ne déséquilibre pas les finances.
Pourquoi le tous risques devient vite indispensable
Le tous risques prend toute sa place dès que la moto a de la valeur ou que l’usage devient intensif. Sur une machine neuve, récente, haut de gamme ou financée à crédit, le risque de perte financière est trop important pour se contenter du minimum légal. Une chute à faible vitesse peut déjà coûter plusieurs milliers d’euros en réparations.
C’est aussi la formule la plus cohérente pour un usage quotidien. Plus la moto roule, plus les occasions d’accrochage, de glissade ou de stationnement à risque se multiplient. Le trafic urbain, la pluie, les manœuvres répétées : tout cela finit par compter. La fameuse première sortie sous l’averse rappelle vite qu’un deux-roues ne pardonne pas toujours les imprévus.
Les cas où la couverture maximale se justifie
| Situation | Lecture assurantielle | Formule la plus adaptée |
|---|---|---|
| Moto neuve ou récente | Décote rapide, réparation chère | Tous risques |
| Moto de forte valeur | Capital à protéger | Tous risques |
| Crédit en cours | Risque de payer un bien perdu | Tous risques |
| Usage quotidien | Exposition accrue | Tous risques |
Sur une moto à 12 000 €, une formule légère peut vite devenir une fausse économie. Un vol, une glissade ou un stationnement détruit par un tiers non identifié pèsent alors bien plus qu’un écart annuel de cotisation. Dans cette configuration, le choix assurance penche naturellement vers la sérénité.
Valeur de la moto, franchise et prime d’assurance : le vrai trio décisif
Le premier réflexe consiste à regarder la valeur de la moto, souvent appelée VRADE par les assureurs. C’est elle qui fixe le plafond d’indemnisation en cas de vol ou de destruction. Quand cette valeur est faible, la prime d’assurance d’un contrat complet peut dépasser l’intérêt réel de la protection.
Le second paramètre, c’est la franchise. Même avec un contrat très protecteur, une partie du coût peut rester à votre charge. Si les réparations sont inférieures à cette franchise, l’assureur n’intervient pas. Autrement dit, une belle promesse commerciale ne remplace jamais une lecture attentive du contrat.
Voici un repère simple pour raisonner sans se perdre :
- Moto à faible valeur : le tiers ou le tiers plus reste souvent plus rationnel
- Moto récente : le tous risques limite la casse financière
- Franchise élevée : attention aux petits chocs, parfois non indemnisés
- Prime d’assurance en hausse : comparez toujours les garanties équivalentes
Dans les faits, une réparation de 3 000 € sur une moto assurée tous risques avec 500 € de franchise laisse 2 500 € d’indemnisation, alors qu’un contrat au tiers ne couvre rien. Ce n’est pas un détail : sur une saison, ce genre d’écart peut faire basculer un budget entier. Le bon arbitrage se construit donc autour de la valeur réelle de la machine, pas du simple prix d’appel.
Bonus-malus, jeune conducteur et malus : le profil qui fait varier le coût
Le prix d’une assurance moto ne dépend jamais uniquement de la formule choisie. Le coefficient de réduction-majoration, plus connu sous le nom de bonus-malus, pèse directement sur la note. Un conducteur prudent voit son coefficient descendre progressivement jusqu’à 0,50 après de longues années sans accident responsable, tandis qu’un sinistre responsable le fait remonter.
Les jeunes motards, notamment en permis A2, subissent souvent une surprime. Cette situation explique pourquoi beaucoup choisissent le tiers au départ : ils cherchent à conserver une prime supportable tout en restant couverts légalement. À l’inverse, un motard expérimenté avec un bon coefficient peut parfois accéder à un tous risques pour un écart de coût plus raisonnable que prévu.
Selon le profil, la logique change nettement :
- Débutant : coût élevé, formule d’entrée souvent privilégiée
- Conducteur expérimenté : bonus favorable, tous risques plus accessible
- Conducteur malussé : arbitrage budgétaire souvent contraint
Un motard malussé peut d’ailleurs basculer temporairement vers une formule plus simple pour maintenir son contrat en vie. Ce n’est pas un renoncement, mais parfois une étape de respiration financière. Le marché de l’assurance reste un jeu d’équilibre entre protection réelle et capacité à payer.
Comment comparer sans se tromper avant de signer
Comparer les offres ne consiste pas à regarder un montant mensuel puis à cliquer. Il faut mettre côte à côte les garanties, les exclusions, les plafonds d’indemnisation, la protection conducteur, l’assistance et les franchises. Un contrat moins cher peut se révéler plus fragile au premier accident, surtout si le vol ou les dommages tous accidents sont mal couverts.
Pour éviter un mauvais choix, mieux vaut passer par une grille simple. Elle permet de distinguer ce qui relève du discours commercial et ce qui protège réellement votre moto. Si vous voulez aller plus loin sur les écarts de prix et les bonnes pratiques pour payer moins cher sans sacrifier l’essentiel, ce décryptage sur une assurance moto à prix contenu apporte des repères utiles.
Les points à vérifier avant de signer :
- Montant de la franchise : clair, lisible, supportable
- Présence du vol et de l’incendie : indispensable selon l’usage
- Protection conducteur : à ne pas négliger
- Valeur d’indemnisation : VRADE, valeur à neuf, options éventuelles
- Délais et modalités de déclaration : à connaître avant le jour du pépin
Dans un garage ou sur un parking de centre-ville, la même moto n’expose pas au même risque. C’est pour cela qu’un contrat pertinent aujourd’hui peut devenir insuffisant demain si l’usage change. Réviser régulièrement sa couverture moto évite bien des mauvaises surprises.
Après un sinistre : les réflexes qui changent l’indemnisation
En cas d’accident ou de vol, le délai de déclaration compte autant que les garanties. Pour un accident, la déclaration doit intervenir dans les cinq jours ouvrés ; pour un vol, dans les deux jours ouvrés. Un retard peut compliquer l’indemnisation, sauf circonstance exceptionnelle reconnue par l’assureur.
La bonne méthode reste simple. Sécurisez les lieux, remplissez le constat si un autre véhicule est impliqué, prévenez l’assureur par téléphone ou via l’espace client, puis confirmez par écrit avec les pièces demandées. En cas de vol, le dépôt de plainte devient incontournable. Mieux vaut avoir ces réflexes en tête avant que la pression ne monte.
Une déclaration claire accélère souvent le traitement du dossier. Une déclaration floue, au contraire, peut rallonger les échanges avec l’expert et retarder le règlement. Là encore, une couverture moto bien choisie ne dispense pas de méthode au moment critique.
Le tiers suffit-il pour une moto peu chère ?
Oui, si la moto a une faible valeur et que le budget est prioritaire. En revanche, en cas d’accident responsable ou de vol, l’indemnisation reste très limitée.
Le tous risques couvre-t-il toujours les dommages à ma moto ?
Il couvre en principe les dommages matériels de votre moto, mais les garanties exactes varient selon le contrat, la franchise et les exclusions.
La protection conducteur est-elle obligatoire ?
Non, mais elle est fortement recommandée, car la garantie responsabilité civile ne couvre pas automatiquement vos propres blessures.
Quand faut-il revoir son contrat d’assurance moto ?
Dès que la valeur de la moto, l’usage ou le profil du conducteur évoluent. Une moto qui vieillit peut justifier un passage du tous risques vers une formule plus légère.
Comment savoir si la prime d’assurance est cohérente ?
Il faut comparer plusieurs devis à garanties équivalentes, en regardant aussi les franchises, les plafonds d’indemnisation et les options comme le vol ou l’assistance.
Je suis Thomas Rivière, rédacteur passionné de moto depuis plus de quinze ans. J’écris des guides pratiques pour aider chacun à passer son permis, choisir sa machine, bien s’équiper et rouler en sécurité. Mon truc : rendre simple ce qui paraît compliqué, sans jamais transiger sur la sécurité.