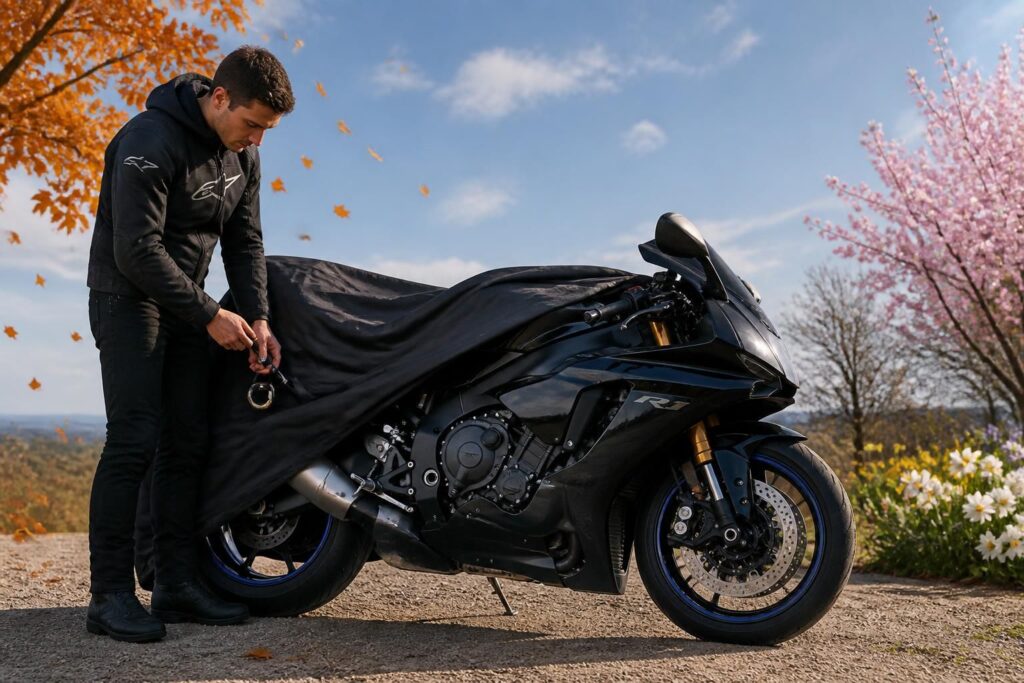
Quand la moto ne sort que lorsque les routes sont sèches et les journées plus longues, l’idée d’un contrat modulé dans le temps devient vite séduisante. L’assurance moto saisonnière répond précisément à cet usage : elle ajuste la couverture à la période de conduite réelle, tout en laissant un filet de protection pendant la période d’inactivité. Pour les motards qui rangent leur machine l’hiver, ou qui roulent surtout pour les balades et les voyages, la logique est simple : payer pour rouler, pas pour attendre.
L’article en bref
L’assurance moto saisonnière séduit les motards qui utilisent leur deux-roues par cycles, avec une tarification ajustée et des garanties à la carte. Ce fonctionnement demande toutefois de respecter les dates, le remisage et les conditions du contrat.
- Une couverture calée sur vos trajets réels : protection active pendant la belle saison, allégée l’hiver
- Des économies mesurables : une tarification souvent plus douce qu’un contrat annuel
- Des règles à ne pas négliger : remise en garage, vol, incendie et réactivation encadrés
- Un choix pertinent pour certains profils : usage occasionnel, collection, voyage ou double véhicule
Bien comprise, cette formule permet d’optimiser le budget moto sans sacrifier l’essentiel de la protection.
À l’échelle du marché, la formule saisonnière a gagné du terrain, portée par des motards qui roulent moins, mais mieux. En 2026, l’offre s’est affinée : davantage de flexibilité sur les dates, des options plus lisibles et des démarches en ligne simplifiées. Reste une règle clé, souvent oubliée au moment du plaisir des beaux jours : pendant la période d’inactivité, la moto doit être correctement stockée et le contrat respecté à la lettre, faute de quoi la couverture peut se retrouver suspendue au pire moment.
Sur le terrain, la différence se voit vite. Un motard qui sort sa machine d’avril à octobre n’a pas les mêmes besoins qu’un utilisateur quotidien. Entre responsabilité civile obligatoire, protection juridique, garanties vol ou incendie, et options tous risques, l’enjeu consiste à trouver le bon équilibre entre protection, budget et liberté de rouler.
Un autre point compte beaucoup : la gestion du calendrier. La résiliation, la réactivation et la définition de la période couverte doivent être anticipées, surtout si la météo prolonge les sorties ou si un voyage se décide à la dernière minute. C’est souvent là que se joue la vraie valeur de ce type d’assurance : non pas dans une promesse vague d’économie, mais dans une adaptation concrète à l’usage réel.
Assurance moto saisonnière : le principe et les motards concernés
L’assurance moto saisonnière repose sur une idée simple : adapter le niveau de protection à la période où la moto circule réellement. Pendant les mois d’utilisation, la couverture peut être proche d’un contrat classique ; durant la période d’inactivité, seules certaines garanties restent actives, souvent pour le vol et l’incendie. Cette logique convient très bien à ceux qui laissent leur deux-roues au garage pendant l’hiver, sans vouloir payer une prime complète douze mois sur douze.
Dans les faits, le profil type n’est pas celui du gros rouleur du quotidien. Il s’agit plutôt d’un motard de week-end, d’un amateur de road-trips estivaux, d’un propriétaire de machine de collection ou d’un conducteur qui alterne entre plusieurs véhicules selon la saison. Une moto sportive pour les beaux jours, une voiture pour l’hiver, ou un scooter urbain toute l’année : la saisonnalité prend alors tout son sens.
Quand cette formule devient vraiment pertinente
La première question à se poser est presque toujours la même : combien de mois la moto roule-t-elle réellement ? Si la réponse se limite à quelques sorties par an, ou à une saison bien identifiée, la formule prend de l’intérêt. À l’inverse, dès que l’usage dépasse largement la belle saison, le gain financier peut fondre et un contrat annuel redevient plus cohérent.
Un exemple concret aide à visualiser. Paul, 42 ans, roule surtout entre mai et septembre pour des balades, deux week-ends et un rallye touristique. Dans son cas, la saisonnalité permet d’aligner les coûts sur la réalité de l’usage, sans conserver une prime élevée alors que la moto dort sous housse la moitié de l’année.
Comment fonctionne un contrat d’assurance moto saisonnière au quotidien
Le contrat précise d’abord une période de couverture active, fixée à la souscription. Cette plage peut aller, selon les assureurs, de quelques mois à une bonne partie de l’année, avec parfois la possibilité d’ajuster les dates en cours de route, sous réserve de préavis. Pendant cette fenêtre, les garanties fonctionnent comme sur une assurance moto classique : responsabilité civile, assistance, vol, incendie, et parfois dommages tous accidents.
Lorsque la moto passe en remise, le fonctionnement change. Le contrat bascule alors sur une protection réduite, destinée à préserver le véhicule contre certains risques immobiles, mais pas à couvrir la circulation. C’est précisément ici que la rigueur compte : prendre la route pendant cette phase revient à rouler sans vraie protection, avec toutes les conséquences que cela implique en cas d’incident.
Les garanties qui restent, et celles qui s’arrêtent
Le socle minimal comprend le plus souvent le vol et l’incendie. Certaines formules intègrent aussi la protection juridique, utile en cas de litige lié au stationnement, à un sinistre ou à des démarches d’indemnisation. En revanche, les dommages liés à la conduite ne sont généralement plus pris en charge si la moto roule hors période autorisée.
Ce point mérite d’être souligné : le contrat n’est pas seulement un prix, c’est aussi un cadre. Une moto déclarée en hivernage doit être immobilisée, idéalement dans un local fermé, avec des précautions de stockage sérieuses. Borne classique du quotidien motard : une batterie oubliée, des pneus mal gonflés ou un antivol négligé, et la remise en route devient vite moins sereine.
Les obligations à respecter pendant la période d’inactivité
La bonne pratique repose sur quelques gestes très concrets. La moto doit être stationnée dans un lieu sécurisé, la batterie idéalement préservée, et les objets sensibles retirés ou protégés. Les assureurs peuvent aussi exiger certaines conditions de stockage, notamment un garage fermé ou un espace privé.
Ignorer ces exigences peut coûter cher. Si le deux-roues est utilisé hors période déclarée, la couverture peut être considérée comme inapplicable sur le sinistre concerné. C’est moins spectaculaire qu’un faux départ au plateau, mais le résultat est tout aussi amer : une erreur de timing qui se paie comptant.
Tarification de l’assurance moto saisonnière : à quoi s’attendre en 2026
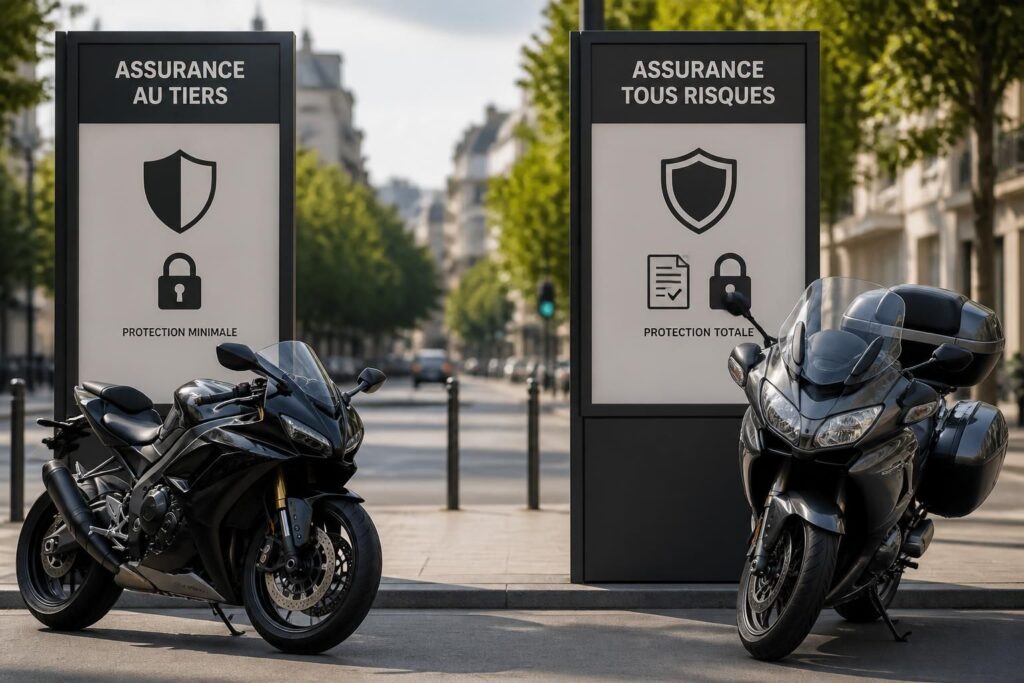
La tarification dépend surtout de la valeur de la moto, du profil du conducteur, de la formule choisie et de la durée d’utilisation annuelle. Les écarts restent nets entre un tiers simple et un tous risques, mais la logique saisonnière permet souvent de réduire la facture sur les mois non roulés. Les tendances du marché vont dans le sens d’offres plus modulables, avec des devis en ligne plus rapides et des options plus lisibles.
Les chiffres varient selon les assureurs, mais les ordres de grandeur montrent bien l’intérêt de la formule. Pour une moto de cylindrée moyenne, un contrat saisonnier de six mois coûte souvent sensiblement moins qu’une assurance annuelle complète, tout en gardant les garanties utiles pendant les sorties. La baisse des tarifs observée récemment sur certaines offres renforce cette attractivité, surtout pour les profils occasionnels.
| Formule | Couverture pendant la saison | Ordre de prix indicatif sur 6 mois |
|---|---|---|
| Tiers simple | Responsabilité civile et base légale | Environ 150 € |
| Tiers étendu | Vol, incendie et garanties élargies | Environ 240 € |
| Tous risques | Protection complète, y compris dommages | Environ 420 € |
Ces fourchettes restent indicatives, mais elles montrent une chose essentielle : plus la période d’utilisation est courte, plus le modèle saisonnier peut devenir intéressant. Encore faut-il comparer les franchises, les plafonds d’indemnisation et les exclusions, car un contrat peu cher mais trop restrictif perd vite son intérêt.
Assurance moto saisonnière : avantages, limites et erreurs à éviter
Le premier avantage, évidemment, est financier. En évitant de payer pour une moto immobilisée, le motard allège son budget annuel et peut consacrer la différence à l’équipement, à l’entretien ou à un week-end de route. Ce n’est pas un détail : un casque mieux choisi ou un jeu de pneus en bon état apporte parfois plus de sérénité qu’une économie mal pensée.
L’autre atout est la souplesse. Plusieurs assureurs permettent aujourd’hui une gestion plus simple des dates, avec des ajustements possibles selon la météo ou un projet de voyage. La formule colle alors au rythme réel du motard, ce qui change tout pour un usage de loisir.
Ce que la formule protège bien, et ce qu’elle protège moins
Pendant la phase de remise, la moto reste exposée à certains risques de garage, d’où l’intérêt d’une garantie vol ou incendie maintenue. Cela peut sembler secondaire, mais les vols de deux-roues ne se limitent pas à la rue, et un garage privé n’est pas une forteresse. Pour une machine de valeur ou une belle préparation, cette sécurité de base n’a rien d’accessoire.
En revanche, la saisonnalité exige une discipline stricte. Si la moto est reprise trop tôt, ou si la date de réactivation n’est pas correctement validée, le risque de se retrouver sous-assuré est réel. Là encore, un contrat bien lu évite les mauvaises surprises.
Les pièges les plus fréquents
- Oublier la date de reprise et circuler sans couverture active
- Choisir une formule trop faible pour une moto de valeur
- Négliger le stockage alors que le contrat l’exige
- Comparer seulement le prix sans regarder les exclusions
- Repousser la résiliation ou la réactivation sans anticiper les délais
Le bon réflexe consiste donc à raisonner en usage réel, pas en intuition. Une moto qui roule neuf mois sur douze n’aura pas les mêmes besoins qu’une machine de collection sortie trois dimanches par an.
Choisir son assurance moto saisonnière sans se tromper
Comparer reste la méthode la plus efficace. Les comparateurs en ligne permettent d’obtenir rapidement plusieurs devis, mais il faut ensuite lire les détails : exclusions, franchises, garanties annexes et modalités de changement de période. Un contrat séduisant au premier regard peut se révéler moins souple qu’attendu lors d’un changement de programme.
Il faut aussi examiner la valeur du véhicule et les usages annexes. Pour une moto de collection, la protection contre le vol compte davantage qu’un simple tarif bas. Pour une machine récente, la formule tous risques peut se justifier, surtout si les trajets incluent des sorties touristiques ou des routes inconnues.
Une méthode simple pour faire le bon tri
- Définir précisément la période de roulage annuelle
- Choisir entre tiers, tiers étendu ou tous risques
- Vérifier la présence de la responsabilité civile et de la protection juridique
- Contrôler les règles de stockage pendant l’inactivité
- Comparer la tarification sur plusieurs devis avant signature
Cette méthode évite les décisions prises trop vite, souvent à la sortie du garage au premier rayon de soleil. Le contrat idéal est celui qui suit le rythme du motard, pas celui qui impose une contrainte inutile.
Quand l’assurance annuelle reste plus cohérente
Dès que l’usage dépasse nettement la belle saison, la formule annuelle reprend l’avantage. Si la moto sort presque toute l’année, ou si les changements de période deviennent fréquents, la simplicité d’un contrat classique peut finalement coûter moins cher à gérer. La saisonnière n’a de sens que si l’usage reste réellement concentré sur quelques mois.
Autrement dit, la bonne question n’est pas seulement « combien coûte l’assurance ? », mais « combien de temps la moto roule-t-elle vraiment ? ». Cette nuance change tout.
En pratique, l’assurance moto saisonnière s’adresse aux motards qui savent quand ils roulent, où ils rangent leur machine et quelles garanties leur sont vraiment utiles. Bien choisie, elle offre une couverture ajustée, un budget mieux maîtrisé et une gestion plus souple de la saison. Mal calibrée, elle devient au contraire une source de contraintes et de mauvaises surprises.
Une assurance moto saisonnière reste-t-elle obligatoire pendant l’hiver ?
Oui, le véhicule terrestre à moteur doit rester assuré au minimum, même en période d’inactivité. Le contrat maintient généralement une couverture minimale contre certains risques comme le vol ou l’incendie.
Peut-on rouler pendant la période d’inactivité ?
Non, la circulation pendant cette phase n’est pas prévue par le contrat. En cas d’accident, la couverture peut ne pas jouer, ce qui expose le conducteur à des frais importants.
Quelles garanties sont les plus utiles pour une moto peu utilisée ?
La responsabilité civile, la protection juridique, ainsi qu’une garantie vol et incendie sont souvent les plus pertinentes. Pour une moto récente ou de valeur, une formule plus large peut se justifier.
Comment optimiser la tarification d’un contrat saisonnier ?
Il faut comparer plusieurs devis, ajuster la période de couverture à l’usage réel, et vérifier les franchises comme les exclusions. Un stationnement sécurisé et un bon historique peuvent aussi peser dans la balance.
La résiliation est-elle plus simple avec ce type de contrat ?
Les démarches sont souvent plus souples, surtout avec les outils en ligne proposés par plusieurs assureurs. Il reste indispensable de respecter les délais et les conditions prévues au contrat pour éviter toute interruption de protection.
Je suis Thomas Rivière, rédacteur passionné de moto depuis plus de quinze ans. J’écris des guides pratiques pour aider chacun à passer son permis, choisir sa machine, bien s’équiper et rouler en sécurité. Mon truc : rendre simple ce qui paraît compliqué, sans jamais transiger sur la sécurité.